 会员登录


营收增长32.7%,这个国内头部潮玩品牌走到关键路口?

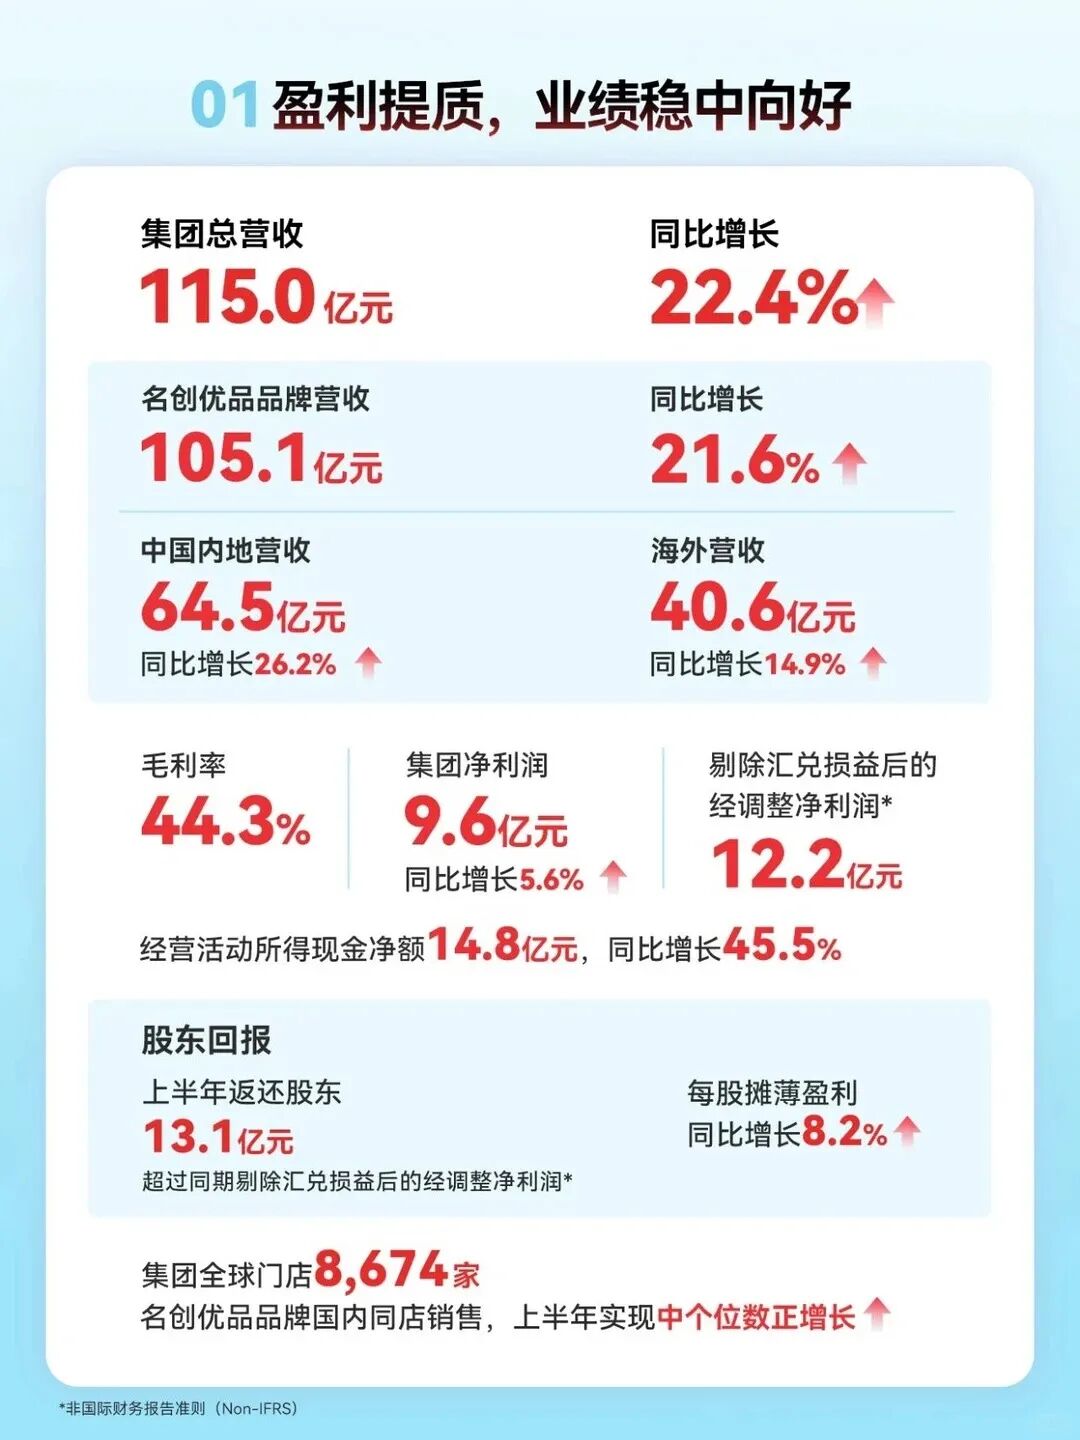
近日,名创优品发布2026年上半年业绩。财报显示,2026年上半年,名创优品实现营收114.99亿元,同比增长22.4%;毛利50.94亿元,同比增长22.5%;经营利润16.40亿元,同比增长6.1%。
其中,名创优品旗下TOP TOY品牌实现营收9.85亿元,同比增长32.7%。门店规模也在持续扩大,截至2026年6月底,TOP TOY全球门店数量达到365家,较去年同期增加72家,其中中国内地317家、海外48家。
从营收和门店规模来看,TOP TOY仍处于快速扩张阶段,但盈利表现却出现明显变化。2026年上半年,TOP TOY录得经营亏损7234万元、税前亏损1.20亿元,而去年同期分别实现经营利润5103万元和税前利润4747万元。规模持续扩大的同时,TOP TOY的增长结构和经营成本也在发生变化。
另一方面,随着渠道基础逐步形成,名创优品也在同步推进两条自有IP路径:TOP TOY持续扩充专业潮玩自有IP矩阵,MINISO主品牌则以YOYO等IP探索更广泛的商品化和全球化运营。销售结构与渠道投入如何影响TOP TOY当期经营表现,两条IP路径又将如何承接集团下一阶段增长,成为理解这份财报的两条重要线索。
量增价降与渠道时间差
TOP TOY扩张中的挑战
量增价降,增长更依赖销售规模
从中国内地门店的经营数据来看,2026年上半年,TOP TOY实现GMV(商品交易总额)8.96亿元,较2025年同期增长约12.7%;交易量由720万笔增至870万笔,同比增长约20.8%;SKU销量由1420万件增至1720万件,同比增长约21.1%。
与交易量和销量的较快增长相比,TOP TOY的客单价和商品平均售价均有所下降。2026年上半年,中国内地门店平均客单价由109.8元降至103.3元,同比下降约5.9%;平均售价由56.1元降至52.2元,同比下降约7.0%。
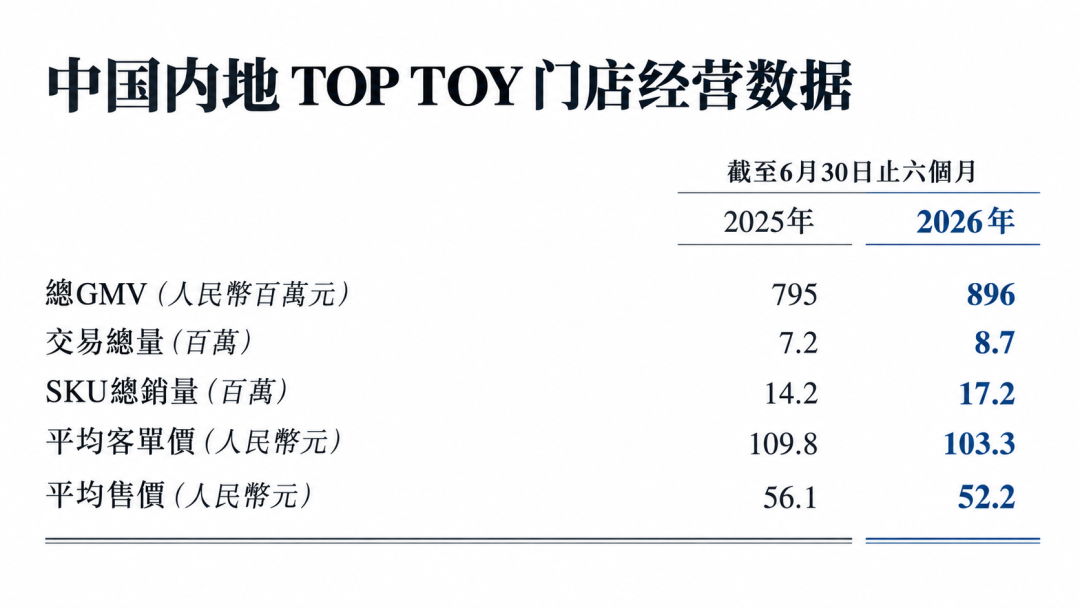
这组数据反映出,TOP TOY上半年的增长更多来自交易量和商品销量的扩大,而不是客单价和商品平均售价的提升。交易量和SKU销量均增长超过20%,但GMV增幅约为12.7%,说明销量增长明显快于销售金额增长。
商品供给的持续扩充,为销量增长提供了基础。截至2026年6月底,TOP TOY约有1.5万个SKU,覆盖手办、3D积木、搪胶毛绒等多类潮流玩具产品。随着商品类型不断丰富,TOP TOY能够覆盖更多消费需求,也为扩大交易规模提供了更大的商品基础。
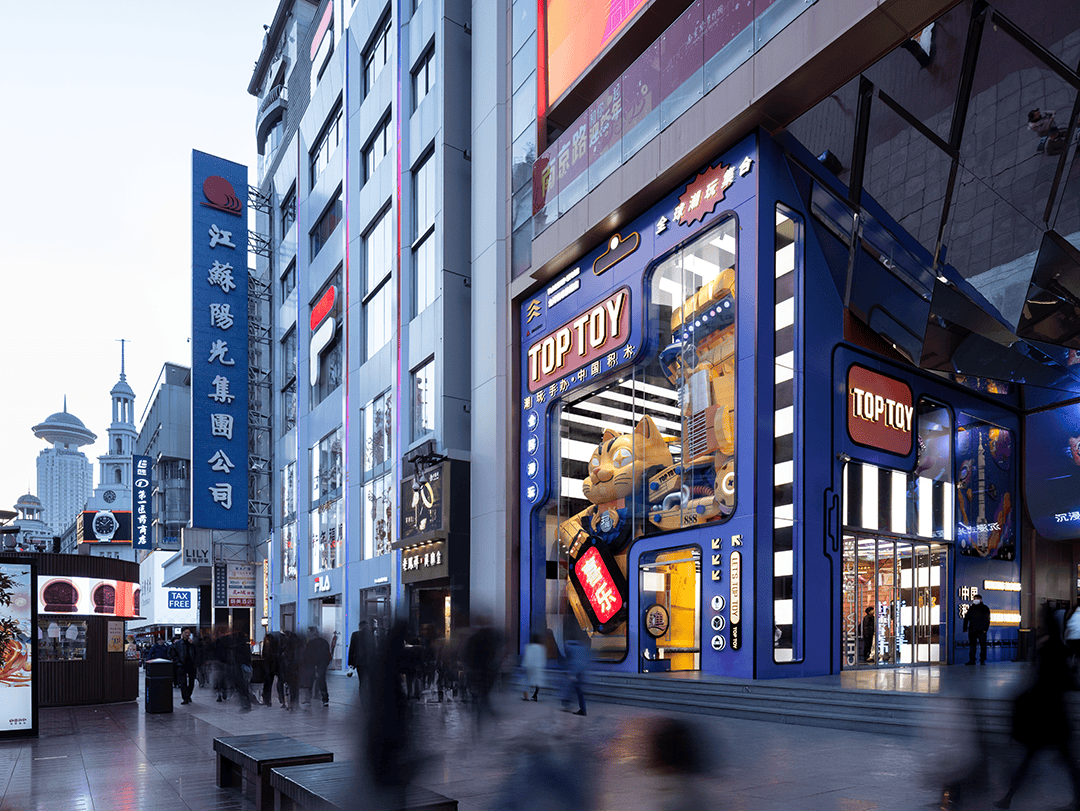
TOP TOY首家全球旗舰店
但销售规模扩大,并不意味着利润能够同步增长。当营收增长更多依赖交易次数和商品销量的增加,而非客单价和商品均价的提升时,单笔交易和单件商品带来的收入贡献就会下降。此时,营收增长能否转化为利润,更取决于商品毛利、产品结构、供应链效率和门店运营成本,这些因素对盈利表现的影响也会随之放大。因此,“量增价降”更多反映的是TOP TOY增长方式的转变:销量仍在增长,但能否把销量转化为利润,对经营效率提出了更高要求。
海外布局提速,渠道投入与销售规模存在时间差
除了销售结构的变化,TOP TOY的渠道扩张也进入投入更高的阶段,其中海外市场尤为明显。截至2025年6月底,TOP TOY共有293家门店,其中中国内地283家、海外10家;截至2026年6月底,全球门店增至365家,其中中国内地317家、海外48家。
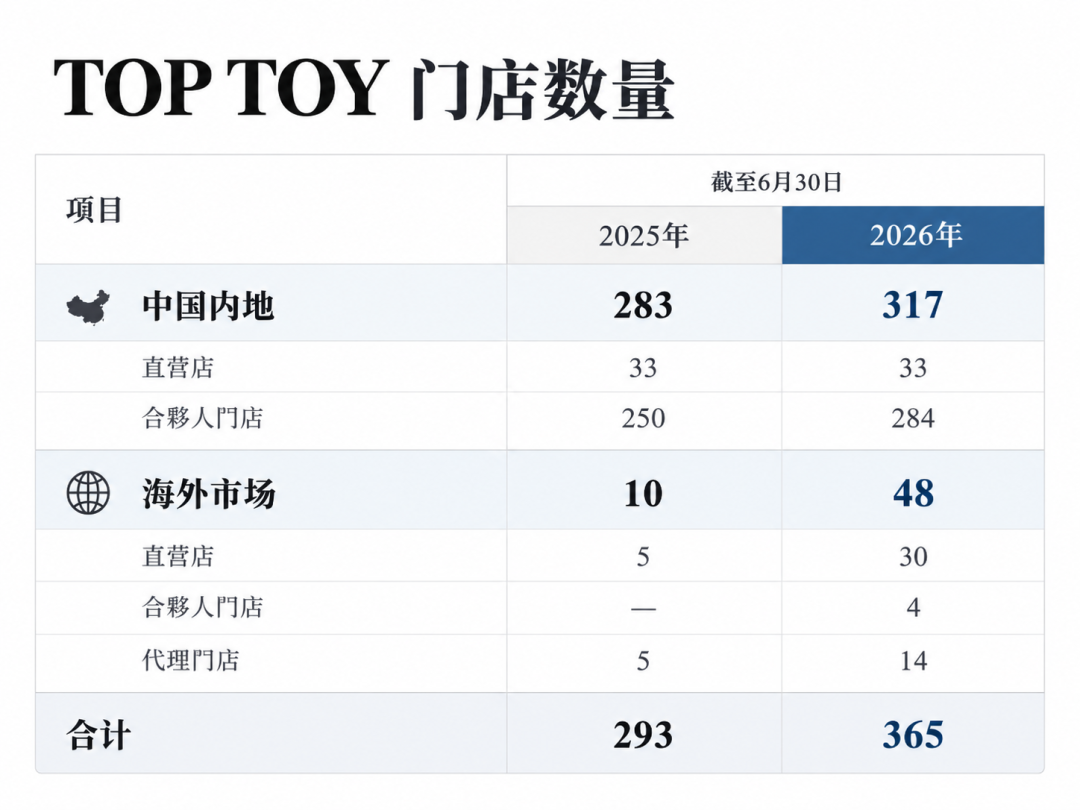
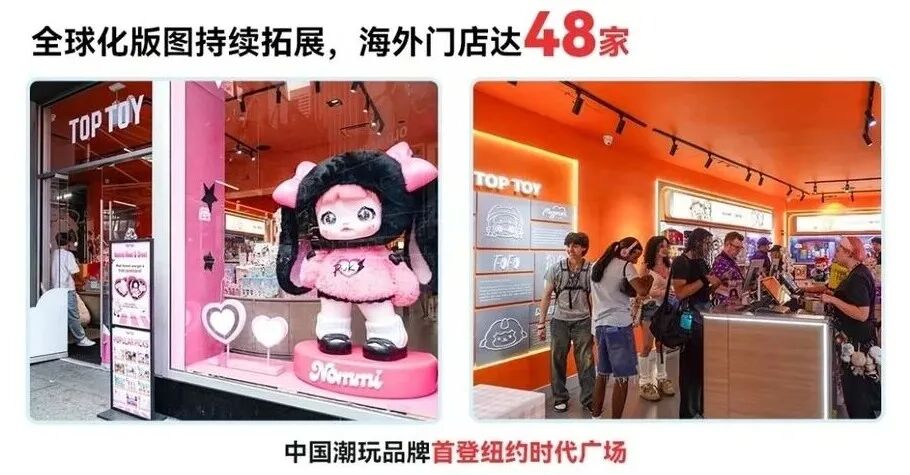
海外门店数量一年内由10家增至48家,扩张速度明显快于国内。海外门店结构也在发生变化。2025年同期,TOP TOY海外直营门店仅5家;到2026年6月底,直营门店已增至30家,代理门店为14家,另有4家合伙人门店。
直营门店增加,意味着TOP TOY需要直接承担更多门店租赁、装修、人员、库存及日常运营投入。与海外直营扩张同步,TOP TOY的资产投入也明显上升。2026年上半年,TOP TOY新增非流动资产约3.68亿元,较2025年同期的2.21亿元增长约66%;同期折旧及摊销由约6500万元增至8912万元,增长约37%。
问题在于,海外渠道投入快速增加的同时,销售规模尚未同步形成。2026年上半年,TOP TOY全渠道GMV为13.32亿元,其中中国内地门店贡献8.96亿元,海外门店GMV仅为6200万元,约占整体GMV的4.7%。
这组数据反映出,TOP TOY海外业务目前仍处于渠道快速建设阶段。直营门店和相关资产投入已经明显增加,而新开门店形成稳定销售规模和经营回报需要一定培育周期,因此渠道投入与销售贡献之间存在一定时间差。
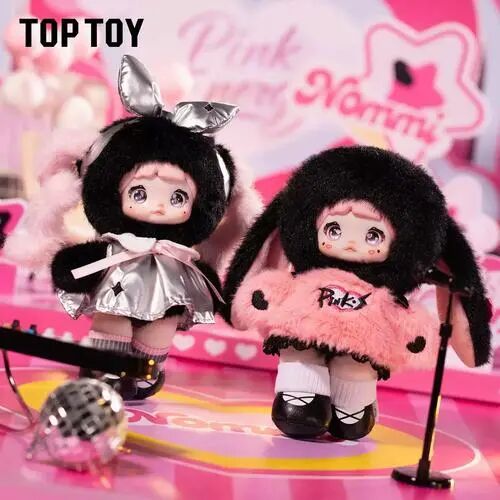
糯米儿粉色能量毛绒玩偶盲盒
综合来看,国内市场增长更多依靠交易量和销量扩大,海外直营及相关资产投入则同步增加,再叠加部分财务因素,共同构成了理解TOP TOY上半年营收增长与盈利表现分化的重要背景。
自有IP持续扩充
两条IP路径同步推进
在销售规模和渠道网络持续扩大的同时,IP成为名创优品进一步提升商品差异化和品牌价值的重要方向。2026年上半年,名创优品授权费用由2025年同期的2.41亿元增至3.56亿元,同比增长约48%。与此同时,名创优品也在继续加大自有IP的孵化和运营。
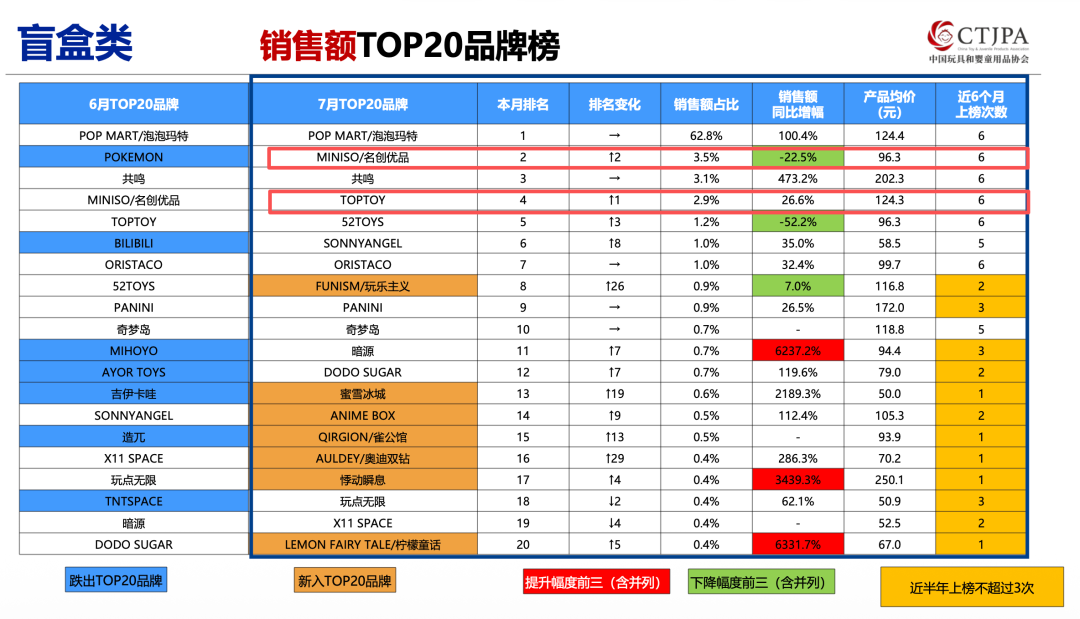
从市场表现来看,这一布局已经在盲盒品类中形成一定基础。根据中国玩协发布的《2026年7月电商平台数据分析报告(天猫平台)》数据,盲盒类销售额TOP20品牌榜,名创优品旗下的MINISO主品牌位列第2,销售额占比3.5%;TOP TOY位列第4,占比2.9%。名创优品两个子品牌合计销售额占比达到6.4%,已成为泡泡玛特之后国内盲盒市场的重要力量。
产品端同样体现出这一趋势。TOP TOY旗下Hello Kitty泳衣派对盲盒、DUIDUIDUI怼堆堆早安系列毛绒盲盒挂饰、糯米儿粉色能量毛绒玩偶盲盒等3款产品进入当月潜力产品榜(按销售额计算),授权IP与自有IP产品均有上榜,也进一步体现出TOP TOY在盲盒品类中的产品储备和增长潜力。
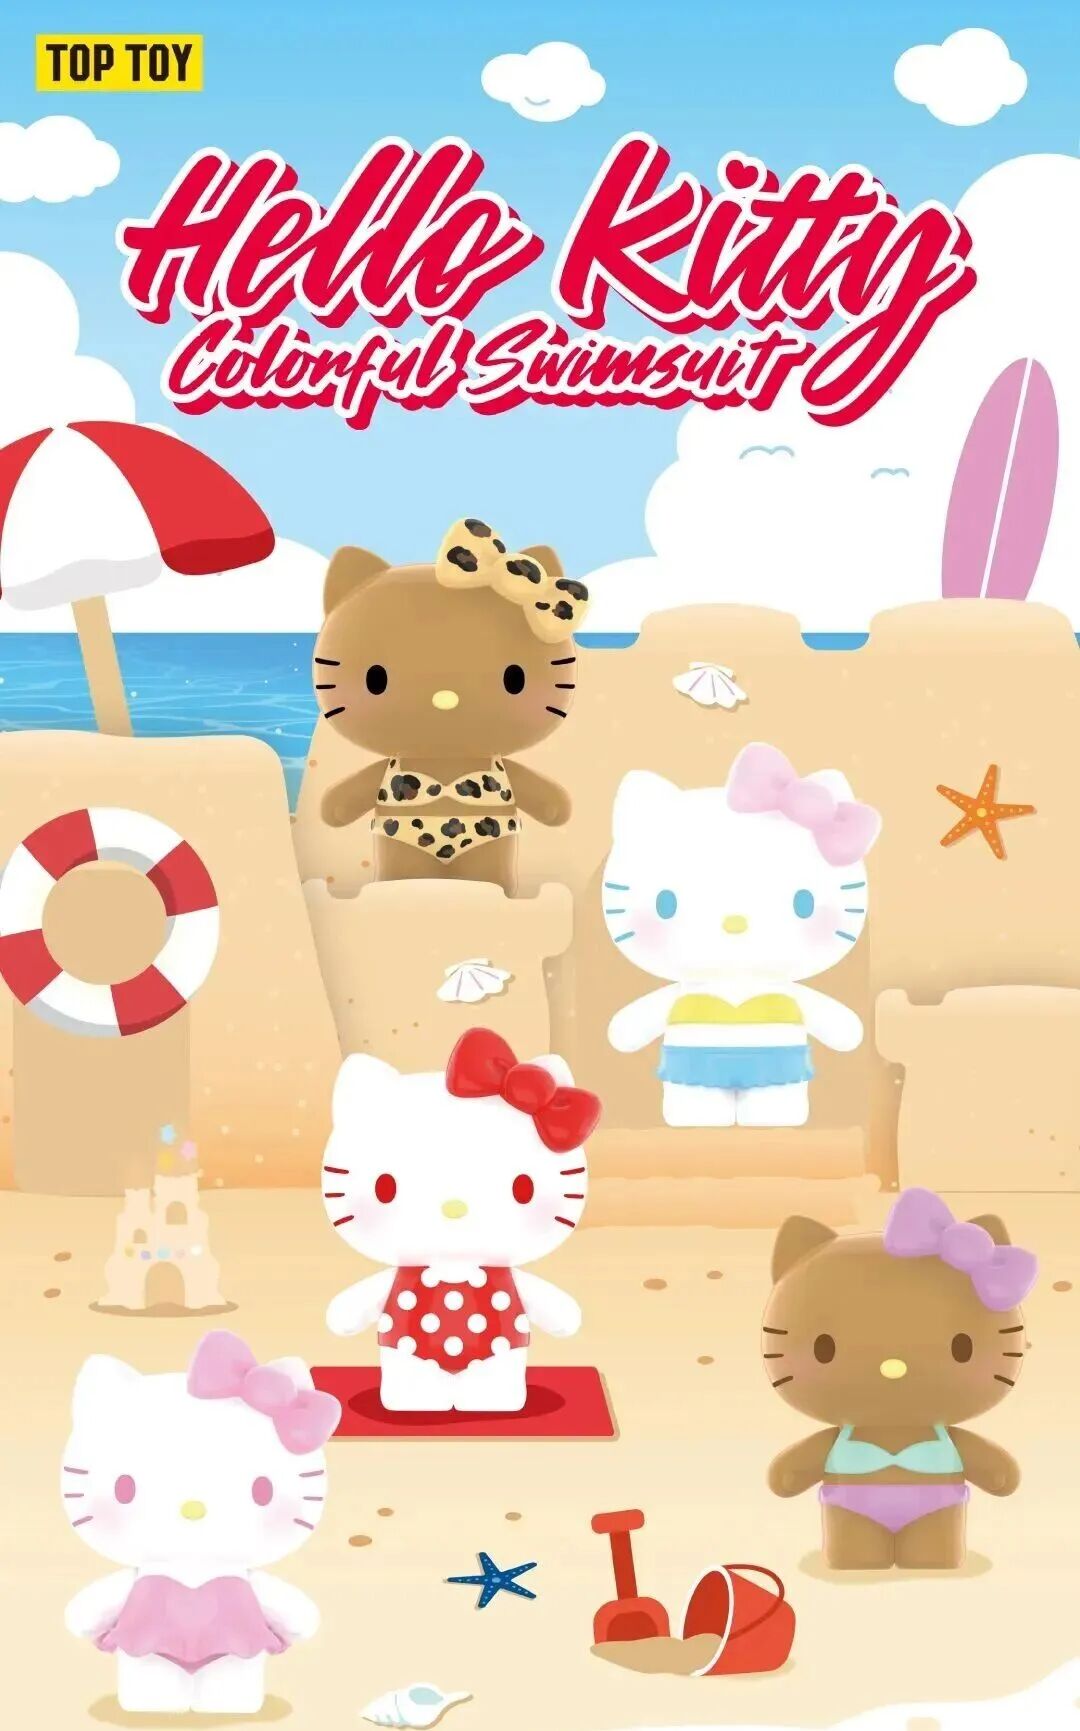
Hello Kitty泳衣派对盲盒
TOP TOY:自有IP从矩阵扩充走向商业化验证
财报中明确提出,TOP TOY正在不断丰富自有IP矩阵,并将在下半年继续优化产品供应和运营效率。截至2026年6月,TOP TOY自有IP总量已突破30个。包括包括 yuy玉、DUIDUIDUI、巴萨卡、麦冬冬、MOONIN等。相比单纯扩大IP数量,部分自有IP已经开始通过产品、快闪活动和线下场景验证商业化能力。其中,自有IP “yuy玉”成为较具代表性的案例。首个杭州快闪店单月GMV超过1500万元,随后又在北京、深圳落地快闪活动。
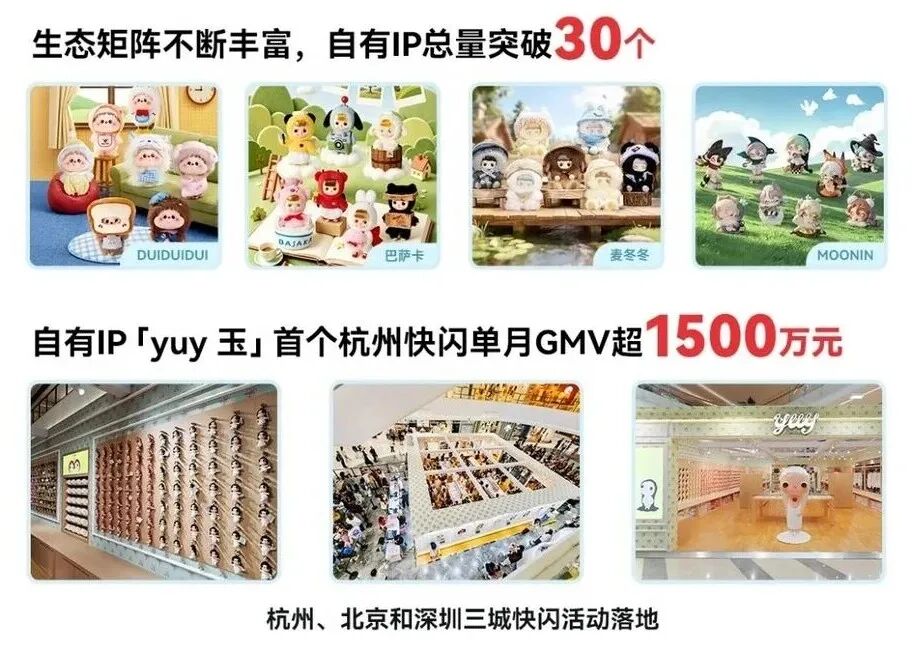
随着TOP TOY全球门店达到365家,自有IP的作用也开始从丰富商品内容,进一步延伸至提升品牌辨识度和商品差异化。对于专业潮玩品牌而言,成熟授权IP能够提供已有的市场认知,而自有IP则有助于形成持续的商品开发能力和更长期的品牌资产。
因此,TOP TOY当前的IP运营正在从“扩大IP矩阵”,进一步向“验证自有IP市场表现”延伸。未来能否从现有30余个自有IP中培育出具有持续销售能力和广泛消费者认知的代表性IP,将成为其下一阶段值得关注的重点。
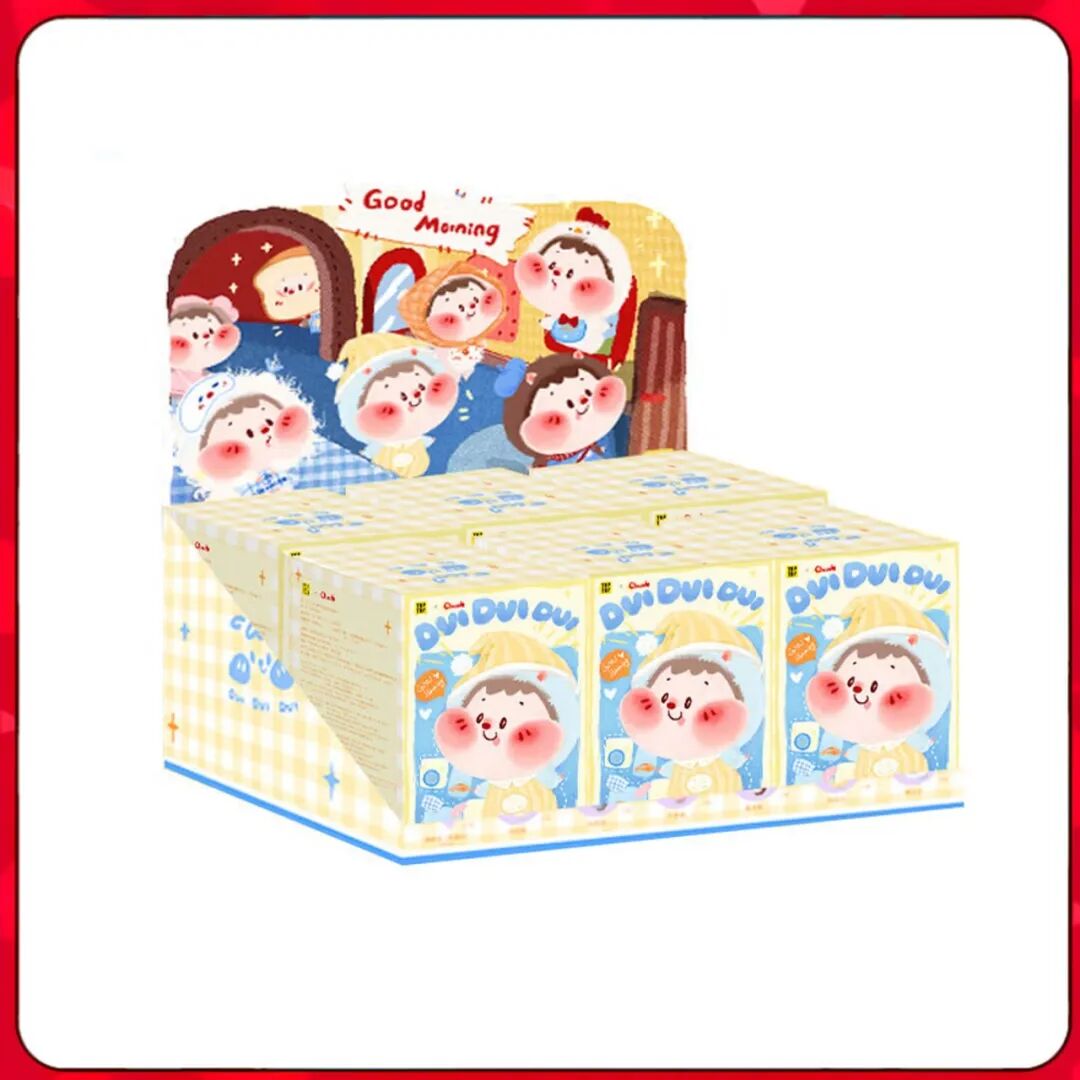
DUIDUIDUI怼堆堆早安系列毛绒盲盒挂饰
MINISO:YOYO为代表的另一条自有IP商业化路径
除了TOP TOY外,MINISO主品牌也在推进自己的自有IP孵化。截至2026年6月,名创优品已签约超过30个潮玩艺术家IP,自有IP矩阵持续扩充,包括包括YOYO、CHOUCHOU、墩DUN、PENPEN等。其中,YOYO是目前表现较为突出的自有IP之一。YOYO与《玩具总动员5》的联名系列开售首月全球GMV突破1亿元;2026年6月至7月,YOYO在中国市场月销售额连续突破1亿元。
除商品销售外,YOYO还开始向更多消费场景延伸,并于生日活动期间上线烘焙甜品业务。在海外市场,YOYO也开始进行独立IP推广,其北美首展落地纽约中央车站。与此同时,名创优品还在持续推出新的艺术家IP,例如CHOUCHOU在11家门店首发当日即实现全线售罄。
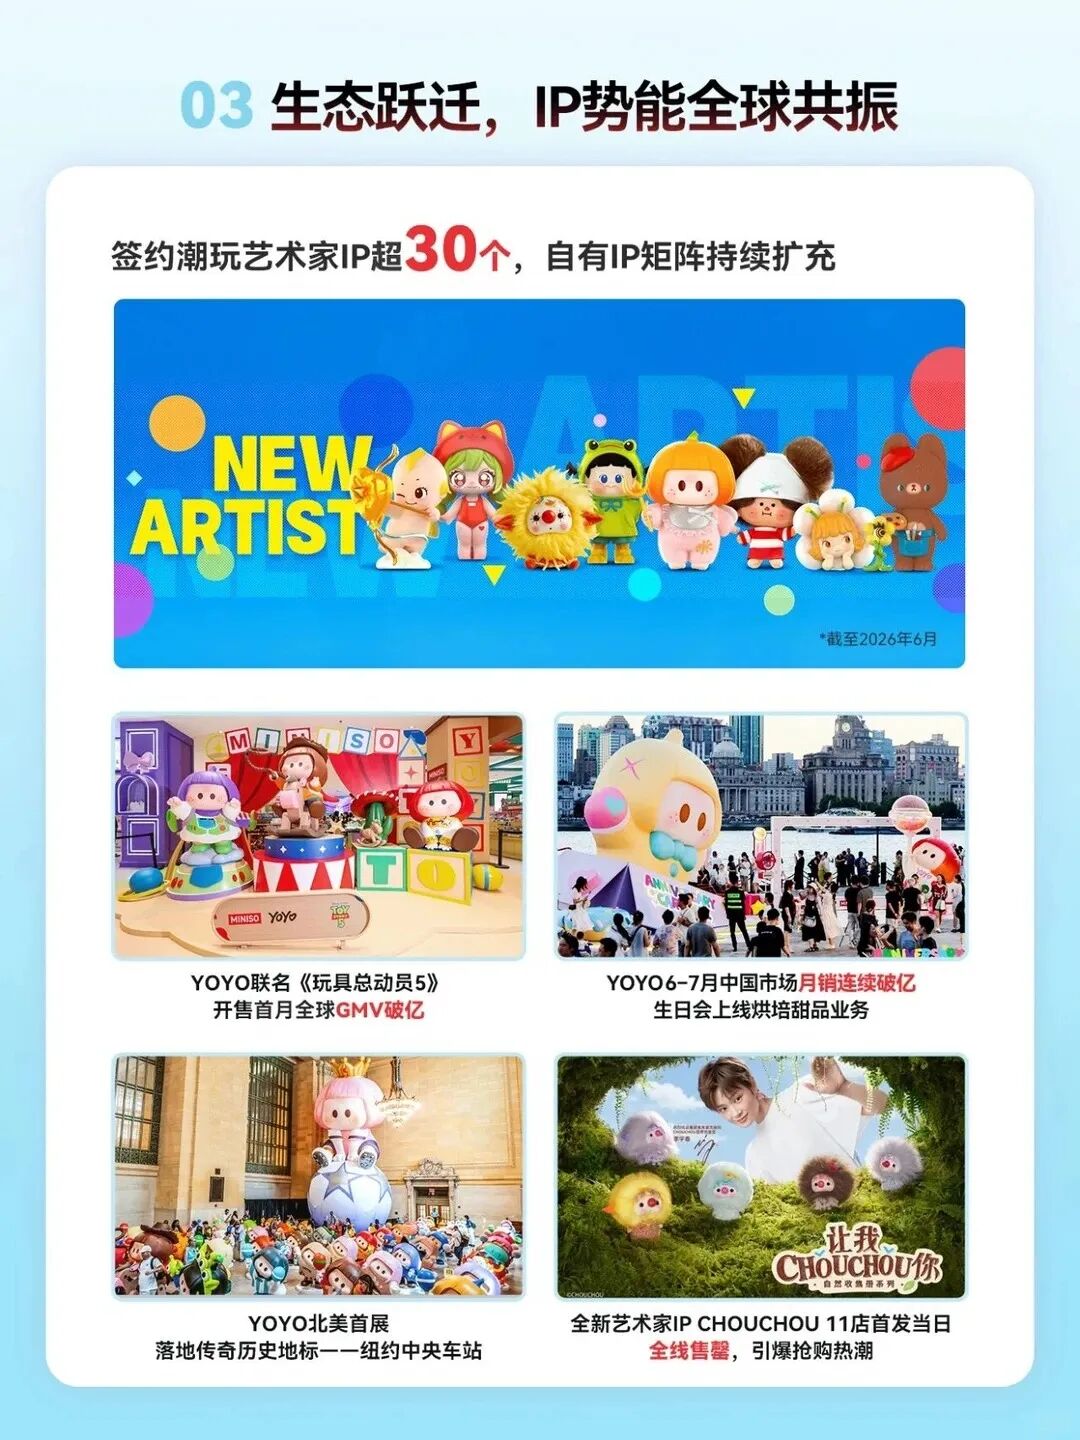
与TOP TOY相比,MINISO主品牌的IP运营路径有所不同。TOP TOY更多依托专业潮玩渠道,对自有IP进行潮玩产品开发和线下场景运营;MINISO则依托更广泛的全球门店网络和多品类商品体系,将自有IP向生活方式消费和全球市场延伸。
由此来看,名创优品当前的IP布局已经形成两条并行路径:TOP TOY持续建设专业潮玩自有IP矩阵,MINISO主品牌则以YOYO等IP探索更广泛的商品化和全球化运营。
从2026年上半年数据来看,TOP TOY仍处于快速扩张阶段。营收同比增长32.7%,中国内地交易量和商品销量保持较快增长,全球门店数量进一步增加,海外市场也在加速布局。但与此同时,量增价降、海外直营扩张带来的成本增加,以及销售规模与盈利能力之间的平衡,也成为TOP TOY下一阶段需要面对的经营挑战。
名创优品下一步的方向也很明确。对于TOP TOY,公司提出将继续丰富自有IP矩阵,同时优化产品供应并提高运营效率,以提高市场份额并强化品牌形象。下一阶段需要解决的重点,已经不仅是继续扩大销售规模和渠道覆盖,更包括如何提高商品结构和门店效率,推动海外新店逐步形成稳定产出,并通过自有IP提升商品和品牌的长期价值。从规模增长转向增长质量,也将成为TOP TOY进入下一发展阶段后需要持续验证的能力。
2026年10月21日至23日,由中国玩具和婴童用品协会主办的CTE中国玩具展&潮玩展、CLE中国授权展,将在上海新国际博览中心举办,展览面积达23万平方米。TOP TOY将携新品亮相展会,展位号是W4B51。
资料来源:名创优品2026年上半年财报、中国玩协《2026年7月电商平台数据分析报告(天猫平台)》
协会自媒体


